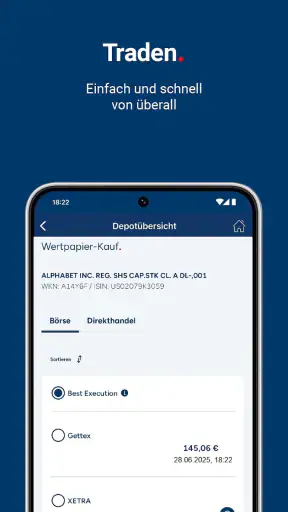
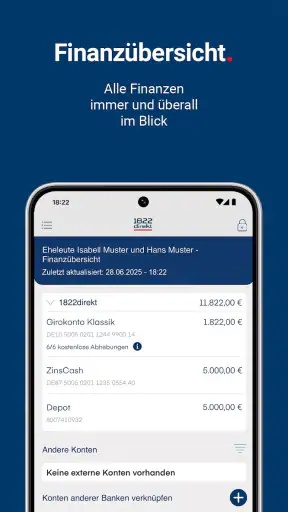
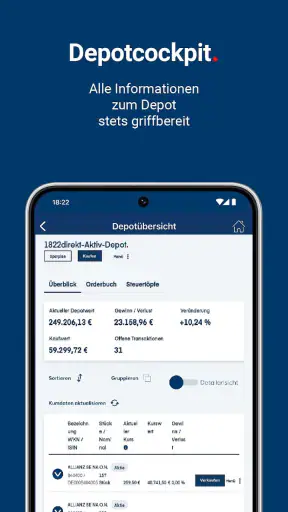
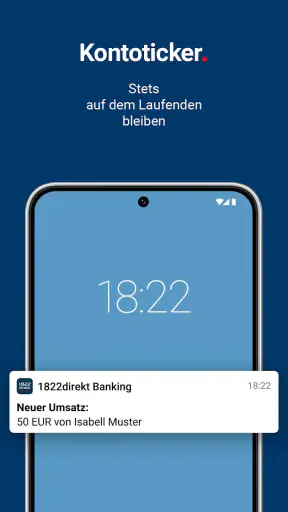
Banking auf dem Smartphone muss für mich vor allem eines sein: nachvollziehbar. Ich möchte sehen, was passiert, welche Entscheidung ich gerade treffe und ob ich einen Vorgang später wieder kontrollieren kann. Genau unter diesem Gesichtspunkt habe ich mir die 1822direkt Banking App angesehen. Sie richtet sich an Kundinnen und Kunden der 1822direkt und gehört damit nicht in die Kategorie der unabhängigen Finanzübersichten, die beliebige Banken zusammenfassen. Ihr Kern ist das mobile Banking für die eigenen Konten.
Die App stammt von der 1822direkt Ges. der Frankfurter Sparkasse mbH, ist kostenlos erhältlich und wird im Finanzbereich geführt. Im Alltag wirkt sie deshalb weniger wie ein digitales Finanzmagazin und mehr wie ein Werkzeug für die regelmäßigen Aufgaben: Kontostand prüfen, Bewegungen nachvollziehen und Bankgeschäfte erledigen, ohne dafür einen Browser am Computer zu öffnen. Meine Einschätzung fällt insgesamt positiv aus, aber mit einer wichtigen Einschränkung: Wer mehrere Banken, Depots oder Zahlungsdienste in einer einzigen Oberfläche bündeln möchte, braucht wahrscheinlich eine andere Lösung.
Vertrauen beginnt bei einem klaren Zweck
Was mir bei einer Banking-App grundsätzlich Vertrauen gibt, ist ein begrenzter und verständlicher Aufgabenbereich. Die 1822direkt Banking App versucht nicht, aus dem Konto ein soziales Netzwerk oder eine überladene Finanzzentrale zu machen. Der Store-Satz „Banking für alle Konten“ beschreibt die Richtung: Im Mittelpunkt steht der Zugriff auf Konten, die zur 1822direkt gehören, nicht eine allgemeine Sammlung fremder Finanzprodukte.
Diese Konzentration ist praktisch, wenn ich mein Girokonto hauptsächlich für den täglichen Zahlungsverkehr nutze. Beim schnellen Blick auf den Kontostand möchte ich nicht erst durch Nachrichten, Werbung oder zusätzliche Analysebereiche navigieren. Eine klar auf Banking ausgerichtete App kann hier ruhiger und weniger ablenkend wirken als manche Finanz-App, die gleichzeitig Budgets, Investitionen, Versicherungen und Angebote präsentieren will.
Die Anwendung ist seit dem 7. Oktober 2016 verfügbar und hat sich damit nicht erst gestern in den mobilen Banking-Alltag eingereiht. Im Store liegt die durchschnittliche Bewertung bei 4,0 aus rund sechseinhalbtausend Bewertungen; außerdem wurden etwa zweieinhalbtausend Rezensionen geschrieben. Solche Zahlen ersetzen keinen eigenen Eindruck, zeigen aber, dass die App von einer größeren Gruppe genutzt und bewertet wird. Mit über hunderttausend Installationen ist sie zudem kein Nischenwerkzeug.
Für mich ist dabei entscheidend, wie man diese Reichweite einordnet. Viele Installationen bedeuten nicht automatisch, dass jede Person mit jedem Detail zufrieden ist. Gerade Banking-Apps werden häufig dann bewertet, wenn eine Anmeldung, eine Freigabe oder ein Update Schwierigkeiten macht. Ich würde die Bewertung deshalb als brauchbares Signal, nicht als Qualitätsgarantie lesen.
Was die App im Alltag leisten soll
Ein realistisches Beispiel: Ich sitze im Zug und möchte prüfen, ob eine erwartete Zahlung bereits eingegangen ist. Dafür brauche ich keine ausführliche Finanzanalyse, sondern einen schnellen, verständlichen Zugang zu meinem Konto und den Buchungen. In so einem Moment ist eine bankeigene App meist passender als eine allgemeine Haushalts-App, weil sie näher am tatsächlichen Konto arbeitet und nicht nur Daten aus verschiedenen Quellen zusammenführt.
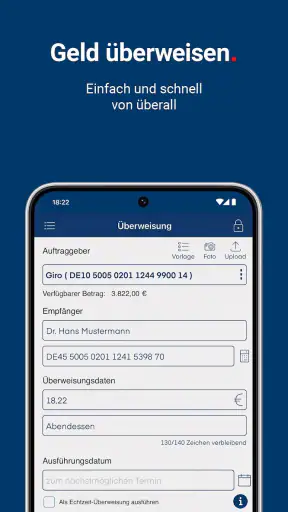
Auch vor einer Überweisung kann der mobile Zugriff sinnvoll sein. Ich kann zunächst den Kontostand und die letzten Umsätze ansehen, bevor ich eine Zahlung anstoße. Diese Reihenfolge klingt banal, verhindert aber einen typischen Fehler: eine Überweisung aus einer veralteten Erinnerung heraus zu planen, obwohl sich der Kontostand inzwischen verändert hat.
Die Grenze liegt dort, wo ich meine gesamte finanzielle Situation bankübergreifend betrachten will. Wer Konten bei mehreren Instituten führt, Kreditkarten verschiedener Anbieter nutzt oder seine Ausgaben in einer gemeinsamen Übersicht kategorisieren möchte, findet bei spezialisierten Finanz-Apps oft mehr Komfort. Die 1822direkt Banking App ist für mich eher der direkte Zugang zu 1822direkt als ein vollständiger Finanzmanager.
Kontrolle statt blindes Vertrauen
Bei einer Banking-App prüfe ich nicht nur, ob sie modern aussieht. Wichtiger ist, ob die einzelnen Schritte verständlich bleiben. Eine gute Oberfläche sollte mich nicht zu einer Freigabe drängen, deren Inhalt ich nicht mehr genau erkennen kann. Gerade bei Überweisungen und anderen sensiblen Vorgängen ist es sinnvoll, Empfänger, Betrag und Verwendungszweck bewusst zu kontrollieren, statt eine Handlung nur wegen eines vertrauten Designs schnell zu bestätigen.
Mein praktischer Rat lautet deshalb: Nutze die App nicht ausschließlich im Autopilot. Vor jeder wichtigen Zahlung sollte ich mir angewöhnen, die Buchungsdaten noch einmal vollständig zu lesen. Das ist keine besondere Funktion der Anwendung, sondern eine sinnvolle Arbeitsweise, die den Wert jeder Banking-App erhöht. Die App kann mir den Zugang erleichtern; die letzte Kontrolle bleibt bei mir.
Ein zweiter nützlicher Ablauf ist die regelmäßige Prüfung der Kontobewegungen. Ich würde nicht nur dann in die App schauen, wenn eine Zahlung erwartet wird. Ein kurzer Blick auf neue Buchungen hilft, den eigenen Zahlungsverkehr zeitnah zu verstehen. Unklare Umsätze lassen sich leichter einordnen, wenn sie noch frisch sind und ich den möglichen Zusammenhang mit einem Einkauf oder einer Lastschrift erinnere.
Gerade hier unterscheidet sich eine Bank-App von einer einfachen Ausgabenliste. Eine selbst gepflegte Tabelle kann übersichtlich sein, verlangt aber Disziplin und liefert keine direkte Verbindung zum Konto. Die 1822direkt Banking App ist in diesem Punkt bequemer, weil sie für den Kontozugriff gedacht ist. Dafür bietet eine unabhängige Finanz-App oft bessere Möglichkeiten, Ausgaben über mehrere Institute hinweg auszuwerten.
Der Wert sichtbarer Entscheidungen
Ich achte außerdem darauf, ob ich bei sensiblen Vorgängen eine bewusste Entscheidung treffen kann. Bei Bankgeschäften sollte eine Freigabe nicht wie ein beiläufiger Klick wirken. Wenn eine Aktion bestätigt werden muss, ist es für mich wichtig, den Anlass zu kennen: Geht es um eine Überweisung, eine Anmeldung oder eine andere Kontoaktion? Je klarer dieser Zusammenhang dargestellt wird, desto eher merke ich, wenn etwas nicht zu meiner Absicht passt.
Die App sollte deshalb nicht als Ersatz für Aufmerksamkeit verstanden werden. Auch ein korrekt arbeitendes Bankprogramm schützt mich nicht davor, einen falschen Empfänger auszuwählen oder eine manipulierte Zahlungsaufforderung zu übernehmen. Ein guter persönlicher Ablauf besteht darin, Zahlungsdaten außerhalb der App kritisch zu prüfen und erst danach die gewünschte Aktion in der Anwendung auszuführen.
Für Familien oder gemeinsam organisierte Haushalte ist außerdem die Frage wichtig, wer welches Konto nutzt und auf welchem Gerät der Zugang eingerichtet ist. Ich würde die App nicht einfach auf einem gemeinsam verwendeten Smartphone aktiv lassen, wenn mehrere Personen Zugriff auf das Gerät haben. Die bequemste Lösung ist nicht immer die kontrollierteste. Bei Bankzugängen lohnt es sich, Komfort und Privatsphäre bewusst gegeneinander abzuwägen.
Datensensible Momente im täglichen Gebrauch
Eine Banking-App wird besonders sensibel, wenn ich sie unterwegs nutze. Im Café, im Zug oder in einer Warteschlange kann jemand den Bildschirm mitlesen. Deshalb würde ich Kontostände und Buchungen nicht länger als nötig geöffnet lassen und die App nach einer wichtigen Aktion wieder schließen oder sperren, sofern der verwendete Zugang das unterstützt. Das ist eine einfache Gewohnheit, aber sie macht im Alltag einen größeren Unterschied als viele optische Extras.
Auch Benachrichtigungen verdienen Aufmerksamkeit. Falls auf dem Sperrbildschirm Informationen zu Kontobewegungen erscheinen, können sie für andere sichtbar sein. Ich würde die Einstellungen meines Smartphones prüfen und überlegen, ob Inhalte von Bankbenachrichtigungen auf dem Sperrbildschirm angezeigt werden sollen. Dabei geht es nicht darum, der App pauschal zu misstrauen, sondern die Sichtbarkeit persönlicher Finanzinformationen selbst zu steuern.
Ähnlich vorsichtig bin ich bei der Nutzung in offenen WLANs. Für kurze Kontrollen ist ein eigenes Mobilfunknetz oder ein vertrauenswürdiges Netzwerk die bessere Wahl. Zusätzlich sollte das Smartphone selbst aktuell geschützt sein, weil eine Banking-App nicht alle Risiken eines unsicheren Geräts ausgleichen kann. Wer sein Telefon weitergibt, ohne es zu sperren, schafft ein Problem außerhalb der App.
Bei der Installation achte ich auf die Identität des Entwicklers. Hier wird 1822direkt Ges. der Frankfurter Sparkasse mbH als Entwickler genannt. Das ist ein wichtiger Orientierungspunkt, wenn mehrere ähnlich benannte Anwendungen im Store auftauchen. Ich würde vor dem Einrichten immer prüfen, ob Name und Erscheinungsbild zur erwarteten Bank passen, statt eine App allein nach einem ähnlichen Suchbegriff auszuwählen.
Version, Alter und praktische Erwartungen
Die aktuelle Version ist 4.16.0 und die Anwendung setzt Android 7.0 oder neuer voraus. Für viele ältere Geräte ist das keine ungewöhnliche Hürde, trotzdem sollte ich vor dem Download prüfen, ob mein Smartphone diese Voraussetzung erfüllt. Wer ein sehr altes Gerät verwendet, sollte nicht erst während einer dringenden Überweisung feststellen, dass die App nicht installiert werden kann.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die formale Einstufung, sagt aber nichts darüber aus, ob ein Kind die Anwendung verwenden sollte. Banking-Zugänge gehören in die Hände der Kontoinhaberin oder des Kontoinhabers. Bei einem gemeinsam genutzten Familiengerät würde ich besonders darauf achten, dass Kinder nicht versehentlich in einen offenen Bankzugang gelangen.
Ein weiterer Punkt ist die Erwartung an Updates. Eine neue Version kann Bedienung, Kompatibilität oder Abläufe verändern. Nach einem Update würde ich bei der ersten Nutzung nicht sofort eine wichtige Zahlung durchführen, sondern zunächst prüfen, ob Anmeldung, Kontenübersicht und die gewohnten Wege noch verständlich sind. Dieser kurze Test kostet wenig Zeit und reduziert Stress, wenn sich Schaltflächen oder Bestätigungsschritte verschoben haben.
Wie viel Selbstbestimmung bleibt mir?
Für mich zeigt sich Nutzerkontrolle nicht nur an vielen Einstellungen, sondern daran, ob ich die App passend zu meinem Alltag verwenden kann. Manche Menschen wollen mehrmals täglich den Kontostand prüfen, andere öffnen die Anwendung nur für konkrete Zahlungen. Eine gute Nutzung beginnt damit, die eigenen Gewohnheiten zu kennen und nicht jede verfügbare Benachrichtigung automatisch zu aktivieren.
Ich würde bei Benachrichtigungen zwischen nützlicher Erinnerung und unnötiger Unterbrechung unterscheiden. Hinweise zu wichtigen Kontobewegungen können helfen, den Überblick zu behalten. Zu viele Meldungen führen dagegen dazu, dass ich sie irgendwann wegwische, ohne sie zu lesen. Mein Ansatz wäre, zunächst nur die Hinweise zu verwenden, die mir bei der Kontrolle tatsächlich helfen, und den Rest nach einigen Tagen kritisch zu bewerten.
Auch die Entscheidung, ob die App auf dem Hauptgerät oder einem Zweitgerät genutzt wird, hat Folgen. Auf dem persönlichen Smartphone ist der Zugang bequem, aber dieses Gerät wird meist auch unterwegs verwendet und kann verloren gehen. Auf einem weniger mobilen Gerät ist der Zugriff vielleicht umständlicher, dafür liegt es nicht ständig in der Tasche. Für mich ist das keine Frage einer pauschal richtigen Einstellung, sondern eine Abwägung zwischen Erreichbarkeit und persönlichem Risiko.
Wer sein Konto nur gelegentlich verwaltet, sollte außerdem überlegen, ob eine mobile App wirklich den größten Vorteil bringt. Der klassische Browserzugang kann sinnvoller sein, wenn ich nur selten Bankgeschäfte erledige oder bewusst keine Finanz-App auf dem Smartphone installieren möchte. Die 1822direkt Banking App ist vor allem dann stark, wenn der schnelle mobile Zugriff einen echten Unterschied im Alltag macht.
Für wen sie passt und wer besser weiter sucht
Ich sehe die App als gute Wahl für Menschen, die ihre 1822direkt-Konten regelmäßig mobil prüfen und typische Bankaufgaben direkt vom Smartphone aus erledigen möchten. Auch Nutzerinnen und Nutzer, die eine bankeigene Oberfläche einer übergreifenden Finanz-App vorziehen, dürften mit diesem Ansatz besser zurechtkommen. Die kostenlose Bereitstellung senkt die Einstiegshürde zusätzlich.
Weniger passend ist sie für Personen, die eine zentrale Übersicht über Konten bei mehreren Banken erwarten. Ebenso würde ich sie nicht als erste Wahl für eine tiefgehende Haushaltsplanung, umfangreiche Ausgabenanalyse oder ein breit gefächertes Anlage-Dashboard betrachten. Dafür sind unabhängige Finanz- und Budget-Apps häufig flexibler, auch wenn sie dafür zusätzliche Kontoverbindungen und eine andere Art der Datenverwaltung mitbringen.
Ein wichtiger Trade-off liegt genau dort: Eine bankeigene App kann beim direkten Kontozugriff geradliniger wirken, während eine Multi-Banking-App mehr Zusammenhänge sichtbar macht. Die eine Lösung ist nicht automatisch sicherer oder besser für jede Person. Ich würde entscheiden, ob mir die Nähe zu einem einzelnen Bankkonto oder die Zusammenführung meiner gesamten Finanzen wichtiger ist.
Auch Menschen, die nur wegen einer einmaligen Aufgabe eine App installieren möchten, sollten den Aufwand realistisch einschätzen. Einrichtung, Anmeldung und mögliche Bestätigungsschritte gehören zu einem geschützten Bankzugang. Für eine dauerhafte Nutzung lohnt sich dieser Aufwand eher als für einen sehr seltenen Zugriff. Wer dagegen regelmäßig unterwegs den Kontostand kontrollieren oder Zahlungen vorbereiten möchte, profitiert stärker von der mobilen Verfügbarkeit.
Mein Urteil nach dem Abwägen
Die 1822direkt Banking App überzeugt mich vor allem durch ihren klaren Zweck: Sie bringt das eigene 1822direkt-Banking auf das Smartphone, ohne dass ich dafür eine allgemeine Finanzzentrale verwenden muss. Im Alltag liegt ihre Stärke in kurzen, konkreten Vorgängen. Ich kann den Kontostand prüfen, Buchungen nachvollziehen und meine Bankgeschäfte dort beginnen, wo ich gerade bin.
Mein Vertrauen würde ich trotzdem nicht allein aus dem Namen der Bank oder der Bewertung im Store ableiten. Ich würde den Entwickler beim Download sorgfältig prüfen, die App nur auf einem geschützten Gerät verwenden, Benachrichtigungen bewusst einstellen und vor jeder wichtigen Zahlung die Details lesen. Die wichtigste Sicherheitsfunktion bleibt meine eigene bewusste Kontrolle vor einer Freigabe.
Die 4,0 durchschnittliche Bewertung und die breite Nutzung sprechen dafür, dass die Anwendung für viele Kundinnen und Kunden brauchbar ist. Sie sagen aber nicht, dass jeder Ablauf auf jedem Gerät reibungslos wirkt. Gerade bei Banking-Apps können kleine Unterschiede im Anmeldeprozess, bei Updates oder bei Bestätigungen den persönlichen Eindruck stark beeinflussen. Ich würde die App daher nach der Installation mit einer ungefährlichen Routine prüfen, bevor ich sie für dringende Zahlungen einplane.
Unterm Strich empfehle ich die 1822direkt Banking App vor allem 1822direkt-Kundinnen und -Kunden, die mobiles Banking ohne Umweg möchten. Für eine bankübergreifende Finanzplanung würde ich eine andere Kategorie wählen. Wer dagegen einen direkten, kostenlosen Zugang zum eigenen Banking sucht und bereit ist, Datenschutz, Gerätesicherheit und Zahlungsdetails selbst aufmerksam zu verwalten, bekommt hier ein zweckmäßiges Werkzeug, das im täglichen Gebrauch seinen Platz haben kann.
Mein abschließender Eindruck ist deshalb bewusst vorsichtig positiv: Die App ist dann eine gute Entscheidung, wenn ihre Nähe zu den 1822direkt-Konten genau das ist, was ich brauche. Ich würde sie nicht wegen zusätzlicher Versprechen installieren, sondern wegen dieses konkreten Nutzens. Wer diesen Rahmen akzeptiert und die sichtbaren Entscheidungen nicht einfach wegklickt, kann sie sinnvoll in den eigenen Bankalltag einbauen.


